Во многих отраслях бизнеса аналитика соцмедиа давно перестала быть инструментом исключительно PR- и антикризисных команд. В банковской сфере данные соцмедиа помогают понять, какие площадки участвуют в формировании репутации бренда, что клиенты действительно ценят в сервисе, почему отказываются от услуг, и что поможет им остаться лояльными на долгие годы.
В материале раскрываем три взаимосвязанных направления в работе маркетинговых и коммуникационных подразделений банков:
- как меняется подход к репутации в связи с развитием нейровыдачи,
- какие аспекты сервиса ценят клиенты банков второго эшелона,
- как использовать обсуждения в соцмедиа в продуктовой аналитике.
В финальной части даём пошаговый чек-лист, как встроить аналитику соцмедиа в работу коммуникационных отделов банковской индустрии, и делимся рекомендациями по командной работе с аналитикой соцмедиа и СМИ.
Как попасть в нейровыдачу по запросу «лучший банк»
От SEO к комплексному управлению инфополем
Поиск меняется: пользователь всё чаще получает не список ссылок, а готовый ответ нейросетевой системы. Например, на запрос «лучший банк для бизнеса» Алиса AI или нейровыдача Google могут назвать несколько организаций и кратко объяснить, в чём их преимущества.
При этом борьба за первое место позиции в поисковой выдаче уходит на второй план. В нейроответе банк может быть упомянут не первым, но оказаться самым заметным и полезным вариантом для конкретной аудитории. Поэтому всё чаще маркетологи говорят не о «первом месте» в нейровыдаче, а о присутствии бренда в ответе и о том, какие характеристики ему приписывает нейропоиск.
Алиса AI или другой сервис формируют ответ на основе информации из многих авторитетных и популярных источников. Нейропоиск для создания ответа пользователю может выполнить дополнительные поисковые запросы, собрать информацию с разных страниц, сопоставить данные и затем самостоятельно сформулировать результат.
Подход к контролю репутации меняется: важны не только официальный сайт банка, но и СМИ, экспертные публикации, форумы, отзывы, блоги, социальные сети и другие площадки. На смену точечному мониторингу приходит комплексное управление цифровым информационным полем бренда.
Что влияет на нейровыдачу
Современные поисковые системы используют четыре критерия для отбора релевантных источников:
- экспертность — уровень доверия алгоритмов ИИ к источнику, который подтверждается точностью данных, практической пользой, проверяемым авторством и цитируемостью;
- полезность — помогает ли материал решить задачу пользователя;
- оригинальность — добавляет ли публикация что-то новое, а не повторяет уже существующий текст.;
- содержательность — плотностью смыслов: в нейровыдачу зачастую попадают материалы с конкретными фактами, объяснениями, примерами и выводами.
Для индустрии банков особое значение приобретает экспертность упоминаний бренда. Потенциальные клиенты, выбирающие банк, кредит, вклад или расчётный счёт, скорее всего обратят внимание, кто написал материал, где он опубликован, насколько автор или площадка заслуживают доверия. Похожую логику используют и поисковые системы.
Для банков это означает, что для закрепления в нейровыдаче недостаточно одной успешной рекламной кампании, важно регулярно и последовательно создавать сигналы о бренде в инфополе:
- давать экспертные комментарии от имени представителей банка;
- инициировать публикаций в деловых и отраслевых медиа;
- запускать исследования;
- участвовать в публичных рейтингах;
- создавать содержательные материалы на собственных площадках;
- делиться кейсами клиентов и практическими разборами.
Также для формирования хорошей репутации банка нужно контролировать сигналы, которые создают клиенты, блогеры, другие игроки рынка. Регулярный мониторинг и анализ поможет выявлять и вовремя реагировать на:
- пользовательские обсуждения и отзывы;
- упоминания в блогах и тематических сообществах;
- независимые сравнения продуктов.
Почему сайт не единственная точка входа
Путь клиента в банковской сфере остаётся многоканальным. Классическая SEO-логика, когда пользователь ввёл запрос, перешёл на сайт и дальше движется по воронке, здесь не работает. Потенциальный покупатель может сначала увидеть пост в Telegram, затем изучить обсуждение на форуме, прочитать публикацию в СМИ, проверить отзывы на карте или площадке с рейтингами и только после этого зайти на сайт банка. В такой цепочке сайт может выполнять функцию верификатора: клиент сверяет официальную информацию с тем, что узнал из других источников.
Поэтому банку важно заранее определить:
- Какие запросы и потребности связаны с его продуктами.
- Какие банки и площадки уже представлены в нейроответах.
- Через какие источники конкуренты получают видимость.
- Какие форматы и темы лучше подходят для продвижения конкретного сообщения.
- Где присутствие банка должно быть официальным, а где уместнее независимый эксперт или отраслевое медиа.
Например, банк не всегда может напрямую сравнивать себя с конкурентами в собственных каналах. Но такой формат может органично выглядеть в публикации отраслевого эксперта, блогера или делового медиа. Банк при этом получает дополнительную точку контакта и источник, который способен объяснить его преимущества просто и понятно.
Практический план по усилению присутствия в нейровыдаче для банка
Первый шаг — собрать семантику реального спроса. Не ограничивайтесь брендовыми запросами. Изучайте формулировки, связанные с задачами клиентов: «банк для малого бизнеса», «где открыть расчётный счёт без абонентской платы», «лучший кэшбэк для путешествий», «банк с быстрым валютным контролем».
Второй шаг — проанализировать нейроответы. Для каждой группы запросов фиксируйте:
- какие банки упоминаются в репутационном сниппете;
- какие преимущества им приписаны;
- на какие источники опирается нейропоиск в своём ответе;
- какие конкуренты отсутствуют;
- какие формулировки повторяются;
- какие барьеры и сомнения пользователя остаются без ответа.
Третий шаг — построить карту источников. Если конкурент появляется в ответе благодаря статье в деловом СМИ, рейтингу, обзору или пользовательскому обсуждению, это подсказка для корректировки коммуникационной стратегии банка.
Четвёртый шаг — создавать экспертный контент. Важны материалы, которые помогают клиентам принимать решения: сравнения продуктов, сценарии покупки, инструкции по выбору банка или конкретного финансового продукта, разборы тарифов, объяснения сложных условий, ответы на вопросы покупателей.
Пятый шаг — регулярно измерять присутствие. Нейроответы могут меняться в зависимости от запроса, времени, профиля пользователя и обновления источников. Поэтому один замер не даёт полной картины. Нужен мониторинг набора запросов и динамики: где бренд появился, исчез, изменил описание или получил новую характеристику.
Системная работа с информационным полем не гарантирует конкретный нейроответ, однако поможет контролировать вероятность присутствия банка в нейровыдаче, качество источников, где появляются упоминания бренда, и ключевые сообщения коммуникации.
Что ценят клиенты банков второго эшелона
Мы проанализировали публичные обсуждения банков, которые не относятся к крупнейшим системным игрокам, за первый квартал 2026 года. Из выборки исключались системно значимые организации и банки с недостаточным объёмом упоминаний; в исследование вошли бренды, по которым удалось собрать не менее 50 тысяч сообщений. В анализ включены обсуждения банков во всех соцмедиа — в соцсетях, на форумах, в блогах, на отзовиках, геосервисах, видеохостингах, мессенджерах и других ресурсах, где пользователи могут высказаться о бренде.
Почему нельзя судить о репутации банка только по отзывам
Первоначальный анализ тональности показывал необычно позитивную картину: позитивных сообщений было значительно больше, чем негативных. Однако дальнейшая проверка выявила важную особенность.
Около 95% позитивных сообщений формировались на площадках с отзывами и рейтинговых ресурсах. Это сайты, где репутацией можно относительно легко управлять: стимулировать публикации, модерировать ответы, работать с формулировками и концентрировать позитивные кейсы.
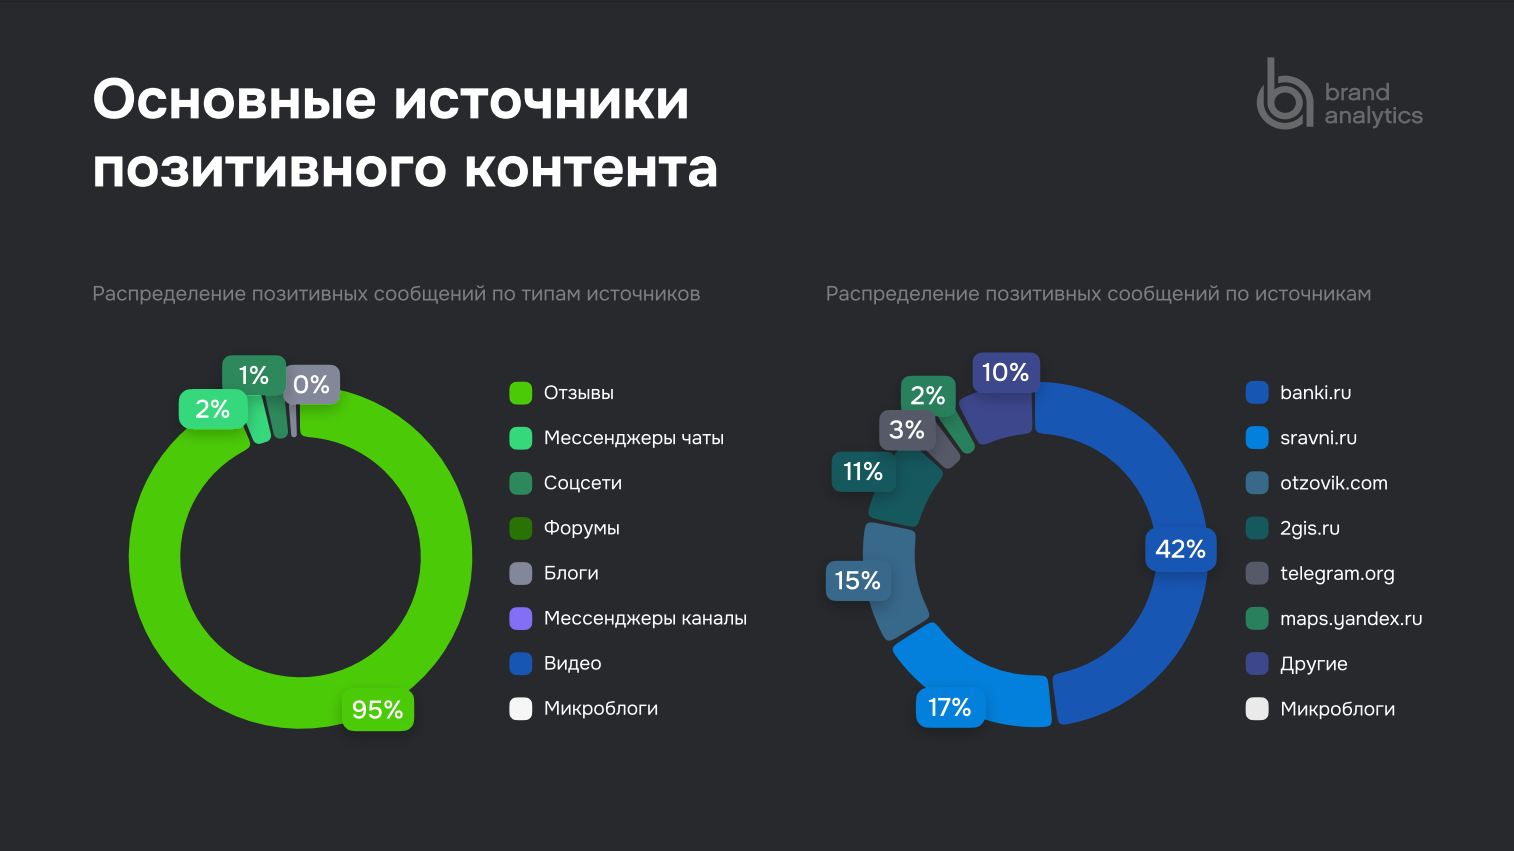
Когда из анализа исключили такие площадки и оставили более свободные пользовательские обсуждения, картина стала заметно реалистичнее. В неотфильтрованных дискуссиях люди говорят не только о том, насколько быстро им ответила поддержка. Они обсуждают конкретные условия, ограничения, комиссии, удобство продукта, доступность функций и причины выбора или отказа.
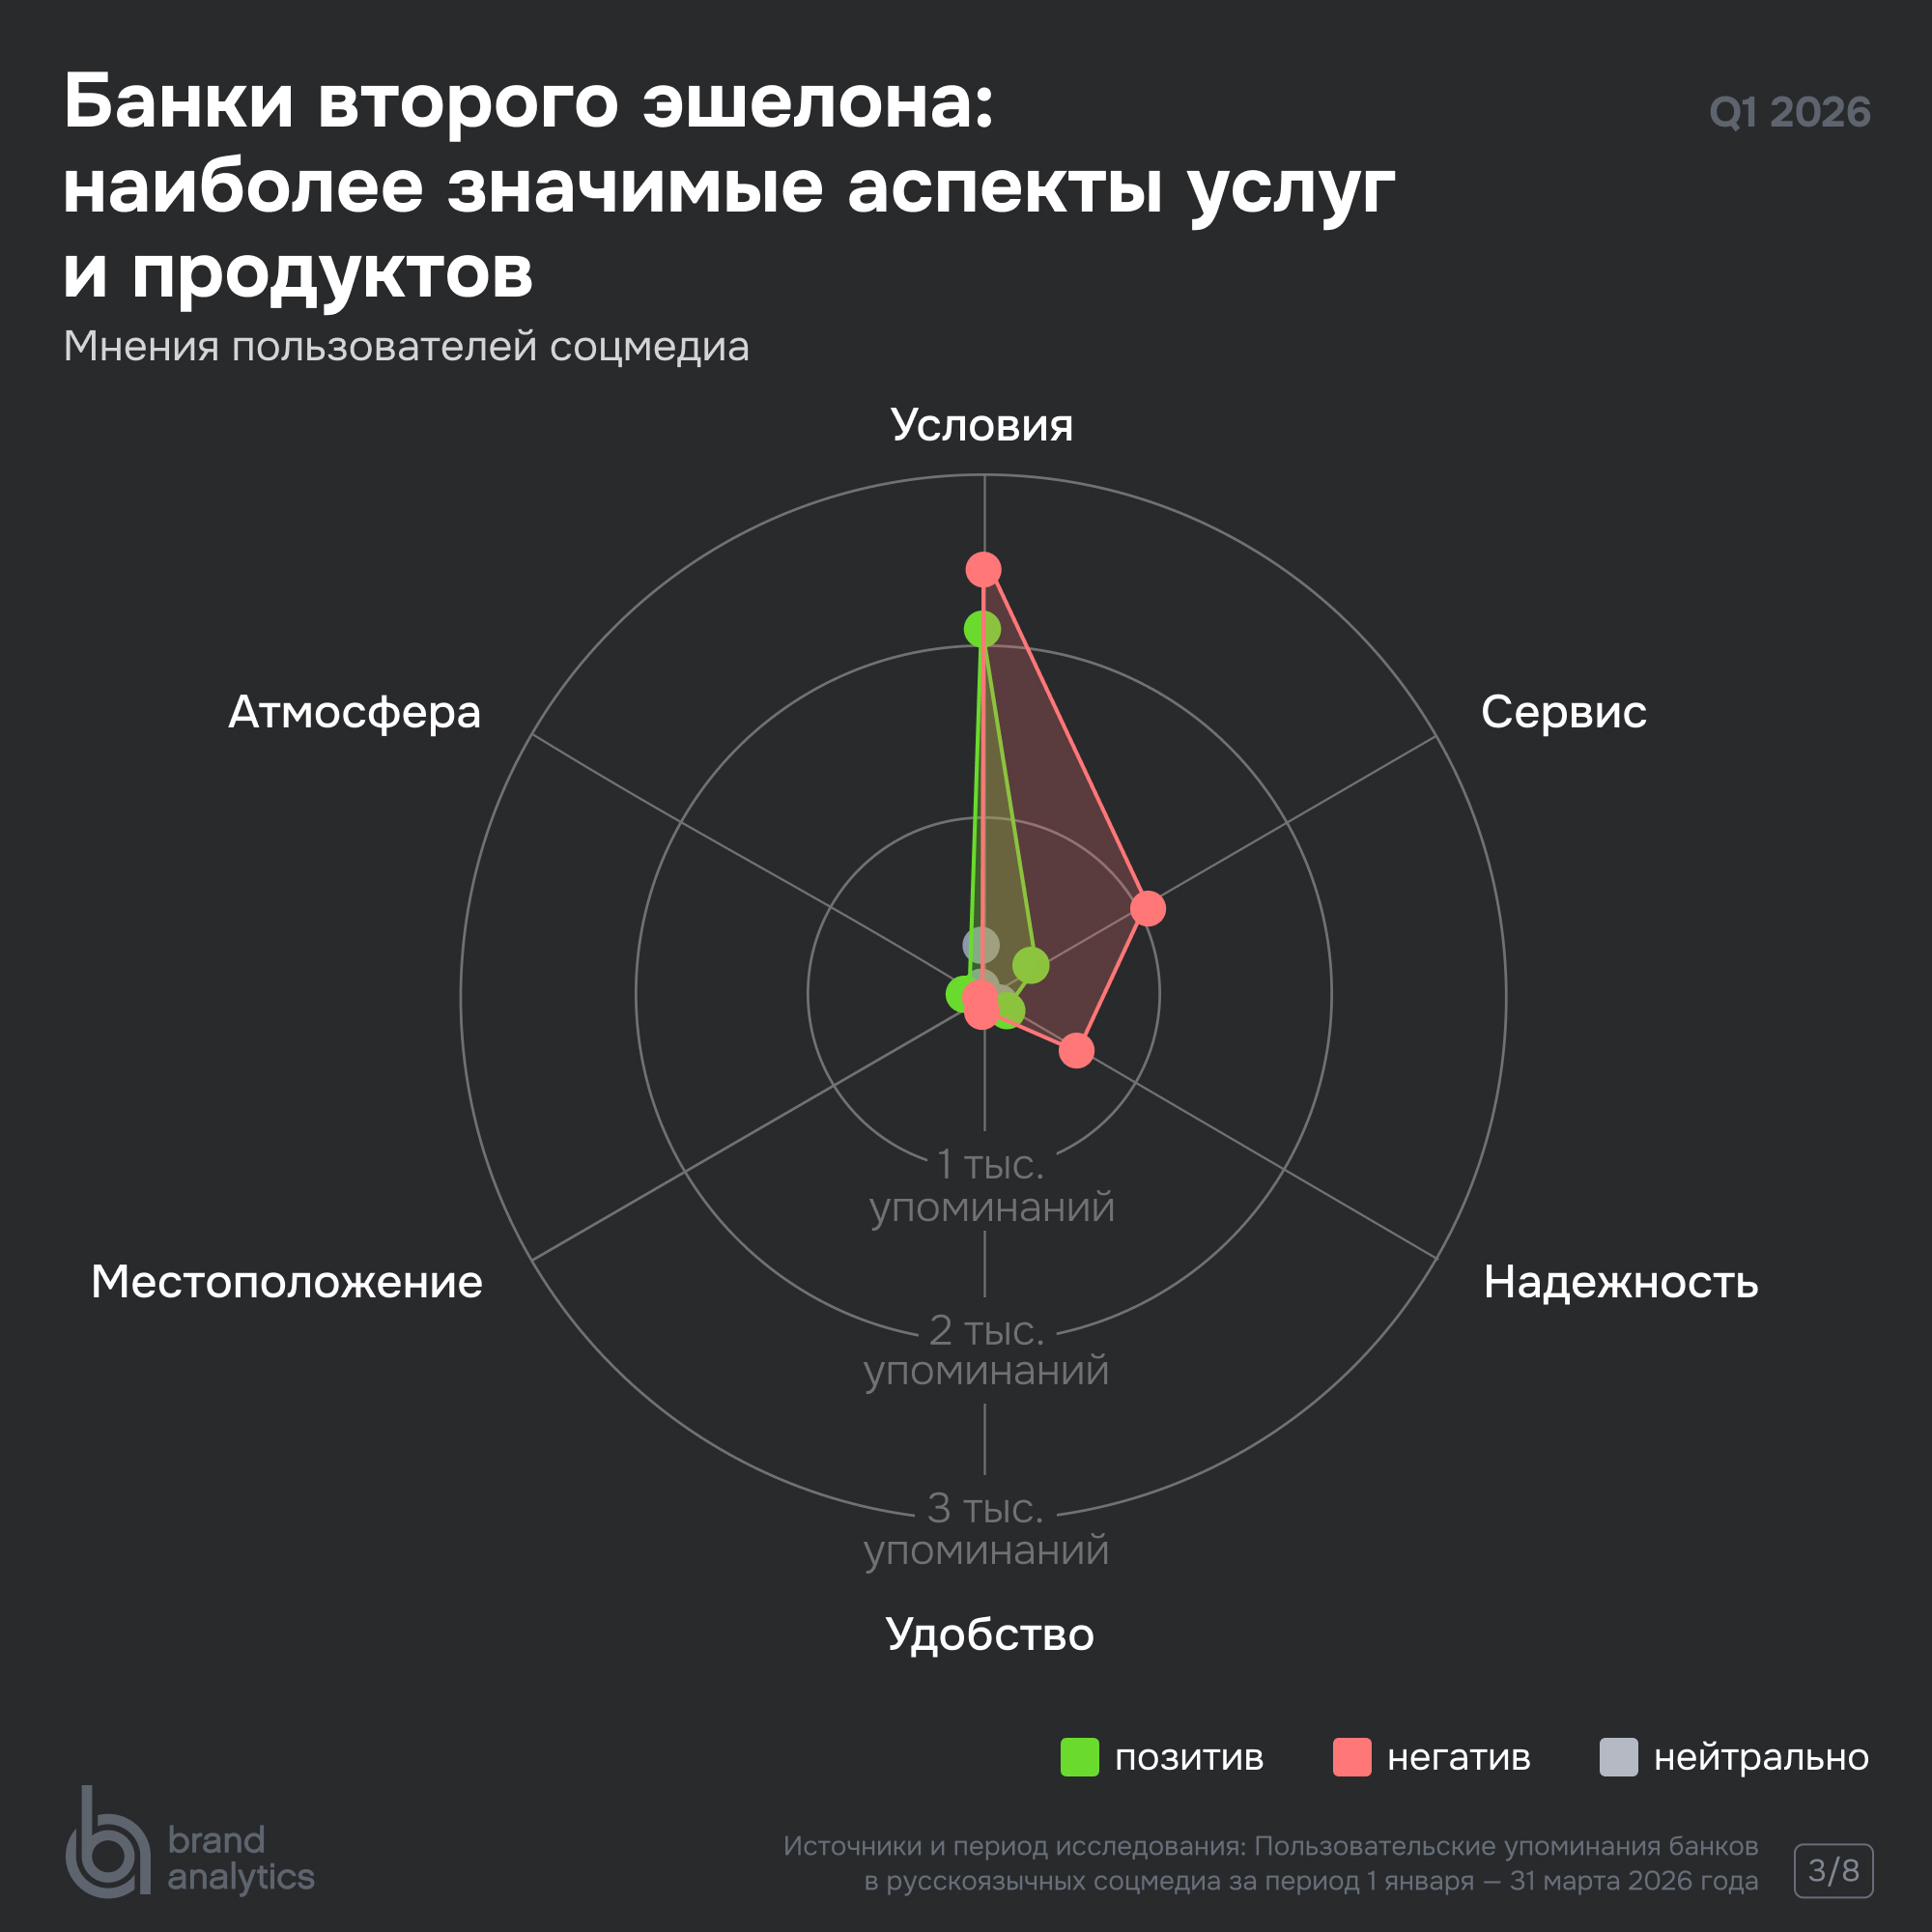
Для банков это важный методологический вывод: репутационный отчёт может выглядеть благополучно, но не отражать реальный клиентский опыт. Поэтому мониторинг следует строить по нескольким слоям:
- управляемые площадки с отзывами;
- независимые пользовательские обсуждения;
- тематические сообщества;
- форумы и чаты;
- публикации СМИ и блогеров;
- площадки, где клиенты обсуждают продукт до и после покупки.
Какие аспекты сервиса в банках обсуждают пользователи
В исследовании анализировались не только упоминания брендов, но и конкретные аспекты клиентского опыта. Среди наиболее заметных тем:
- удобство и функциональность цифровых сервисов;
- скорость и качество ответов поддержки;
- условия банковских продуктов;
- комиссии и тарифы;
- программы лояльности и кэшбэк;
- удобство открытия счёта;
- работа с документами;
- расчётно-кассовое обслуживание;
- качество сопровождения бизнеса;
- интеграции и дополнительные сервисы;
- надёжность и понятность коммуникации.
Важно разделять обсуждение банка и обсуждение отдельного продукта. В одном сообщении пользователь может похвалить мобильное приложение, раскритиковать комиссию и нейтрально упомянуть кредитную карту. Если присвоить такому сообщению одну общую категорию, аналитика потеряет точность.
Поэтому полезно применять аспектный анализ: отдельно определять, о какой характеристике идёт речь, и отдельно — тональность высказывания по каждой характеристике. Автоматические инструменты с высокой точностью позволяют обрабатывать большие массивы сообщений, а специалисты могут сосредоточиться на интерпретации результатов и поиске решений.
Банки второго эшелона: не только «маленькие версии» крупных
Чтобы показать возможности аналитики соцмедиа, проведём короткое сравнение позиционирования двух банков, ориентированных на предпринимателей. Один выстраивает горизонтальную экосистему: предлагает разные инструменты для нескольких типов бизнеса, развивает широкую контентную стратегию, комьюнити, исследования, подкасты и документальные форматы.
Другой действует как технологический нишевой игрок и коммуникационно позиционируется как «бунтарь». Его стратегия строится вокруг более узкой специализации, сильного визуального образа и запоминающихся кампаний, которые продолжают работать спустя длительное время.
Оба подхода могут быть эффективными, но они решают разные задачи:
| Стратегия | Сильная сторона | Что важно поддерживать |
| Широкая экосистема | Закрывает множество задач предпринимателя | Регулярный полезный контент и развитие сообщества |
| Нишевый технологичный бренд | Быстро формирует узнаваемый образ | Последовательный стиль и повторное использование сильных идей |
| Сервисный навигатор | Снижает сложность банковских задач | Объяснения, инструкции и поддержку |
| Бренд-бунтарь | Выделяется на фоне конкурентов | Смелую коммуникацию и понятную позицию |
Для маркетолога здесь важен не вопрос «какой стиль лучше», а вопрос соответствия стратегии продукту. Если банк хочет восприниматься как партнёр предпринимателя, ему нужны образовательные материалы, инструменты и комьюнити. Если ставка сделана на технологичность и нестандартность, необходимы узнаваемые креативные форматы и последовательное развитие образа.
Полное исследование о восприятии банков второго эшелона в обсуждениях соцмедиа, а также кейс-сравнение двух банков ищите по ссылке: https://disk.360.yandex.ru/i/lszZQh-VDdN0ZQ
Как соцмедиа помогают банкам принимать продуктовые решения
В соцсетях, отзывах и обсуждениях клиенты банка уже рассказали почти всё: что им важно в продукте, где они сталкиваются со сложностями, какие условия считают непонятными и почему уходят к конкурентам. Поэтому в соцмедиа стоит идти не только за контролем репутации, но и за идеями для развития продукта и сервиса.
Пользователи обсуждают тарифы, мобильные приложения, кешбэк, обслуживание и реальные сценарии использования. Они сравнивают банки, советуют продукты знакомым и формулируют претензии своими словами. Для аналитика это возможность увидеть не отдельные жалобы, а повторяющиеся паттерны: что мешает выбрать продукт, что вызывает недоверие, а что помогает клиенту возвращаться.
Такой анализ помогает быстрее сформулировать гипотезу и понять, какие изменения действительно нужны: упростить тариф, доработать приложение, изменить коммуникацию или пересмотреть сервис.
Слушать на всех этапах: клиентский путь и задачи бизнеса
Продуктовую аналитику на основе соцмедиа можно выстраивать по всей клиентской цепочке:
- на этапе знания — понять, как пользователи воспринимают бренд и рекламное сообщение;
- на этапе намерения — изучить драйверы и барьеры покупки;
- на этапе принятия решения — оценить, какие материалы и аргументы влияют на выбор;
- на этапе использования — увидеть вопросы, сложности и реальные сценарии взаимодействия;
- на этапе лояльности — понять, что заставляет клиента оставаться с банком или искать альтернативу.
Помимо непрерывности, у такой аналитики есть ещё несколько преимуществ. Она позволяет наблюдать за аудиторией в естественной среде: люди сами рассказывают о продукте, не подстраиваясь под вопросы исследователя. Данные можно получить быстро и относительно недорого, а архив обсуждений даёт возможность вернуться к реакции аудитории на прошлые события — запуск новых продуктов, изменения в сервисе, громкие промо.
Кроме того, соцмедиа помогают заметить то, о чём команда могла не подумать: необычные сценарии использования, скрытые барьеры, неожиданные сравнения с конкурентами. Аналитика соцмедиа сочетает количественную оценку — что и насколько активно обсуждают — с качественным контекстом: почему пользователи недовольны, что их убеждает и какими словами они описывают продукт.
Ценность этих данных определяется не объёмом упоминаний, а тем, какие решения они помогают принять. Для бизнеса аналитика соцмедиа обычно важна в трёх ситуациях:
- Принять решение с большей уверенностью — увидеть, какие характеристики продукта важны аудитории, какие барьеры мешают выбору и как пользователи оценивают похожие решения.
- Быстро проверить гипотезу — до запуска масштабного исследования понять, есть ли в обсуждениях подтверждение проблемы или интереса к изменениям.
- Сэкономить на исследованиях — отсеять второстепенные гипотезы и направить ресурсы на вопросы, которые действительно влияют на продукт и клиентский опыт.
Кейс с кешбэком
Банк заметил, что клиенты стали реже выбирать категории повышенного кешбэка. Возможный путь анализа — запустить опрос среди собственных пользователей. Однако банк решил провести экспресс-исследование в соцмедиа. Анализ открытых обсуждений позволил посмотреть на проблему шире:
- какие категории кешбэка пользователи считают действительно полезными;
- какие предложения воспринимают как неудобные;
- почему клиенты перестают выбирать категории;
- какие механики кешбэка используют другие банки;
- какие категории клиенты ожидают, но не находят;
- что вызывает недоверие или ощущение сложных правил.
Такой подход помогает не просто выяснить «нравится ли кешбэк», а понять, как доработать механику, чтобы она помогала пользователям дольше оставаться клиентами.
Кейс с тарифом расчётно-кассового обслуживания для бизнеса
Банк задумал улучшить предложение по расчётно-кассовому обслуживанию для бизнеса. Провели исследование обсуждений пользователей в соцмедиа, чтобы получить больше данных для принятия решения. В результате запустили гибкий продукт под нужды разных бизнесов.
В обратной связи пользователей было много негативных высказываний о непрозрачности тарифов и скрытых издержках, когда каждое действие требовало отдельной оплаты, а стоимость нигде не указывалась. Опора на мнения потенциальных клиентов, понимание болевых точек в выборе расчётно-кассового обслуживания позволила разработать продукт-конструктор: клиент мог указать размер бизнеса, количество операций и другие параметры, после чего получить более подходящий вариант тарифа.
Новое решение позволило банку:
- сократить нагрузку на менеджеров;
- предложить рынку понятный и востребованный продукт с прозрачным ценообразованием;
- устранить одну из причин отказа ещё до обращения в банк.
Практическая модель для банков: как встроить аналитику соцмедиа и СМИ в работу на всех уровнях
Этот краткий чек-лист поможет определить необходимые шаги, чтобы аналитика соцмедиа и СМИ приносила пользу банку:
- собирать данные не только из соцсетей и мессенджеров, но и из форумов, отзовиков, геосервисов, отраслевых порталов, блогов, СМИ;
- разделять управляемые площадки и независимые пользовательские обсуждения;
- анализировать не только бренд, но и конкретные продукты и аспекты сервиса;
- отслеживать путь клиента от первого изучения продукта до повторных обращений и рекомендаций;
- регулярно проверять присутствие банка в поисковых и нейросетевых ответах;
- создавать экспертный контент;
- сравнивать собственную повестку с конкурентами и всей отраслью;
- передавать инсайты не только PR, но и продуктовым, сервисным, маркетинговым и риск-командам;
- измерять не количество публикаций, а влияние выводов на решения.
Главная роль маркетинга и PR в новой среде — не только распространить сообщение, но и сделать так, чтобы у бренда появились качественные, полезные информационные следы на разных площадках. Именно из них поисковые и нейросетевые системы формируют представление о банке, а клиенты — собственное решение о доверии.
Brand Analytics делает аналитику соцмедиа работающим инструментом для разных команд
В банках, как и других крупных корпорациях, данные часто фрагментированы: каждое подразделение использует свою информацию в своей системе, и эти контуры никак не связаны. Например, PR-команда отслеживает упоминания и кризисы, клиентский сервис — скорость ответа, HR — репутацию работодателя, продуктовые команды — метрики продуктов.
Такая разрозненность данных может стать проблемой для репутации банка, поскольку один и тот же клиентский сигнал может одновременно быть:
- репутационной проблемой;
- недостатком продукта;
- причиной обращения в поддержку;
- темой для контентной коммуникации;
- источником риска оттока;
- возможностью для конкурентного позиционирования.
Brand Analytics может стать объединяющим инструментом для разных команд, поскольку данные соцмедиа и СМИ полезны разным функциям. Коммуникации видят в них сигналы для управления репутацией и антикризисной работы, HR — индикаторы бренда работодателя и восприятия культуры компании, продуктовые команды — фактуру для доработки тарифов, условий и UX, клиентский сервис — темы обращений и барьеры, которые порождают тикеты, а бизнес-аналитики — ранние признаки изменений спроса. Вместо того чтобы каждый раз собирать «свои» данные, подразделения начинают работать с единым потоком, но смотрят на него через разные линзы.
Ключевой момент — не просто дать доступ, а задать общий процесс и внедрить культуру данных. Это может быть централизованная модель: один отдел отвечает за инструмент, настраивает сбор, задаёт теги и собирает регулярные отчёты, а затем рассылает их заинтересованным командам. Или распределённая: разные подразделения самостоятельно работают с данными в рамках единой системы, все участники придерживаются общих правил по созданию тегов и независимо друг от друга настраивают свои подписки на отчёты или уведомления. В обоих случаях важно, чтобы у всех были понятные «точки входа»: кто за что отвечает, куда эскалировать инсайты и как фиксировать решения.
На практике каждая команда получает свои срезы данных в рамках одного инструмента и одного личного кабинета:
- Коммуникаторы используют основной отчёт и фильтры данных для контроля репутации: динамика упоминаний, тональность, ключевые темы, кризисные сигналы; анализировать эффективность своих кампаний и восприятие ключевых сообщений.
- У HR могут быть как заданы специализированные теги, так и собрана отдельная тема с упоминаниями бренда работодателя: как обсуждают работу в банке, какие аспекты культуры и условий становятся драйверами или барьерами, как меняется восприятие после кампаний.
- Продукт — использует отчёты по продуктам и аспектам: какие функции хвалят и ругают, где клиенты отказываются от продукта, какие условия и формулировки вызывают вопросы, какие сценарии использования преобладают.
- Клиентский сервис может получать сразу в хелпдеск только те упоминания в публичном поле, которые требуют ответа специалистов, а также может анализировать частотные темы обращений, причины негатива или позитива.
В Brand Analytics в рамках одного аккаунта могут работать неограниченное количество пользователей. Это создаёт прозрачность и вариативность: можно настроить подписки на соответствующие отчёты для разных команд, дать доступ ключевым специалистам и руководителям, подключить смежные департаменты. В результате аналитика соцмедиа и СМИ перестаёт быть «отчётностью для PR» и становится общей операционной системой для принятия решений: от точечных правок в продукте до стратегических коммуникационных ходов и изменений в HR-бренде.